Budget familial : la méthode des enveloppes
Organiser ses dépenses par postes pour arrêter de piocher dans l’épargne.
7 min de lecture
4,7sur 5184 votes
- 1,3Klecteurs
- 4en ce moment
- 41partages
La méthode des enveloppes consiste à répartir, dès la réception des revenus, l’argent du mois entre des catégories de dépenses, chacune dotée d’une somme fixe. Quand l’enveloppe des courses est vide, on ne dépense plus en courses avant le mois suivant. Pour une famille, l’intérêt est simple : chaque dépense du quotidien a un plafond visible, donc moins de découvertes désagréables en fin de mois. Cet article détaille comment construire vos enveloppes, avec un exemple chiffré, les supports possibles et les pièges qui font abandonner la démarche.
- Principe : une somme fixe par catégorie de dépenses variables, définie au début du mois.
- Règle d’or : une enveloppe vide signifie qu’on arrête de dépenser dans cette catégorie.
- Ce qu’on isole d’abord : courses, transports, loisirs, vêtements, enfants.
- Ce qu’on automatise : loyer, énergie, assurances, épargne.
- Support : espèces, comptes séparés ou application, au choix.
Budget familial : la méthode des enveloppes, comment elle fonctionne
Le point de départ est un budget classique : on additionne les revenus nets du foyer (salaires, allocations, pensions), puis on retire les charges fixes, celles qui tombent chaque mois pour le même montant. Ce qui reste est l’argent réellement pilotable. C’est lui que l’on découpe en enveloppes.
Chaque enveloppe porte un nom précis et un montant. Le mot compte : « courses » est un bon intitulé, « divers » est un piège, car une catégorie floue absorbe tout et ne protège de rien.
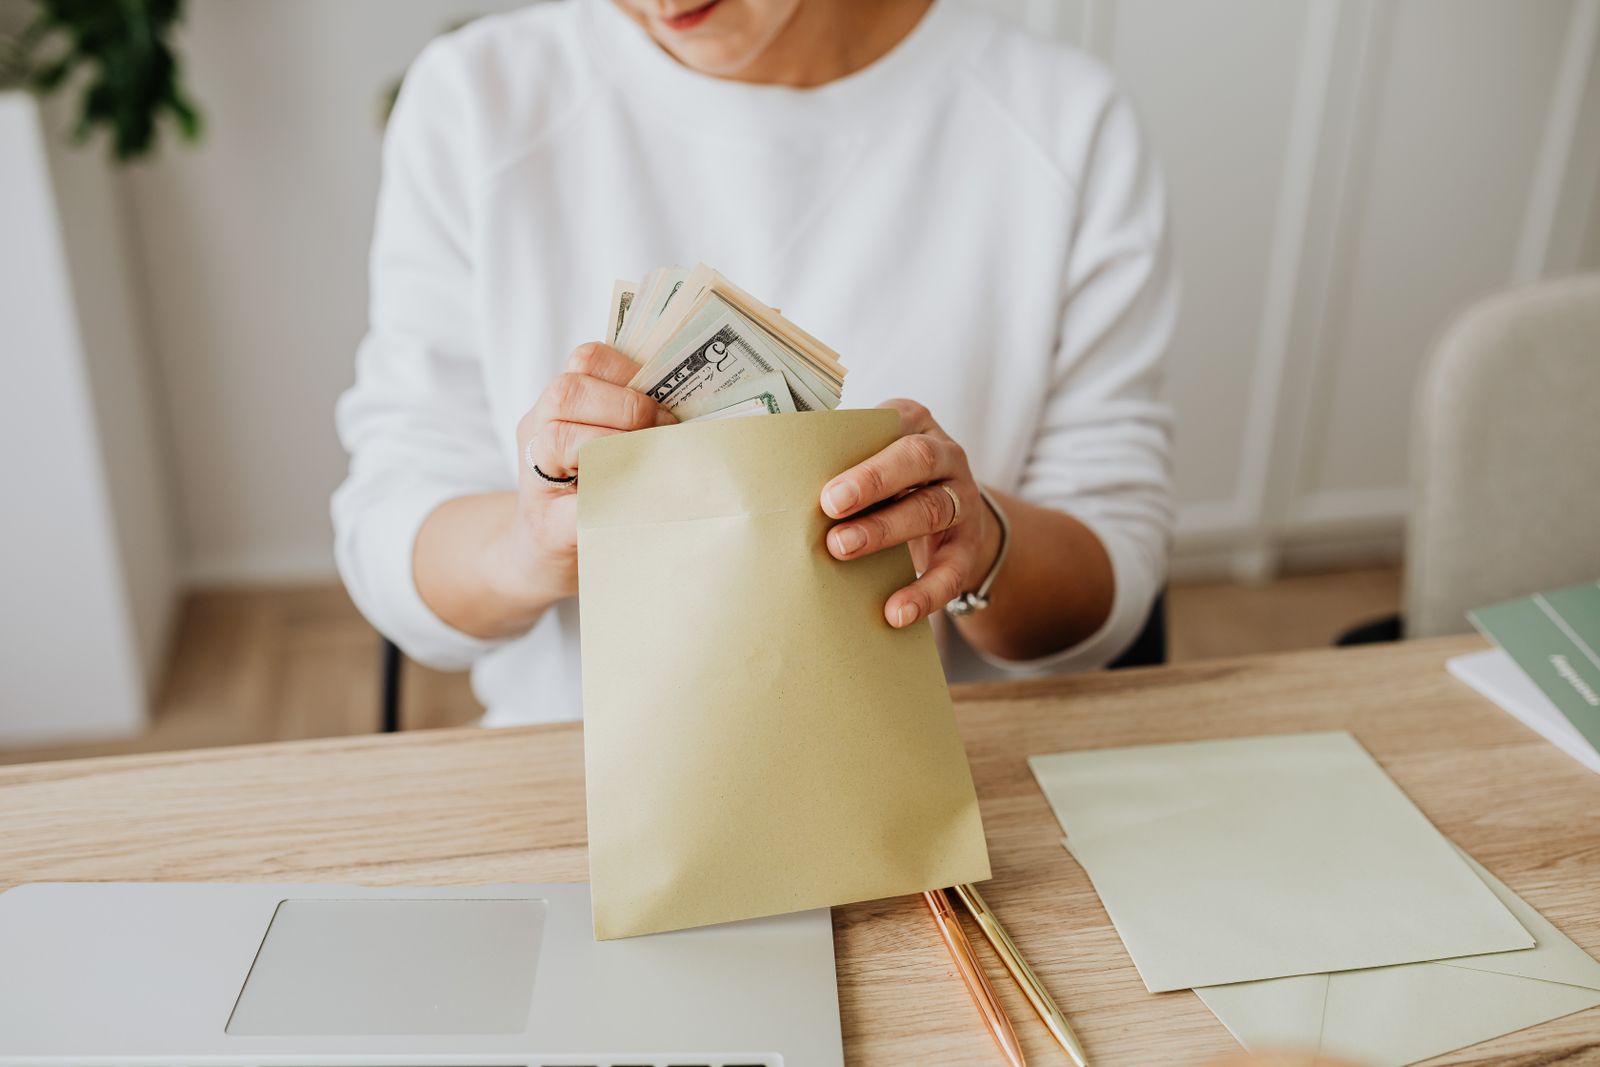
La méthode a été popularisée sous sa forme physique, avec de vraies enveloppes en papier et des billets. Elle fonctionne aussi bien sous forme virtuelle. Ce qui compte n’est pas le support, c’est la contrainte : on ne peut pas dépenser plus que ce qui a été alloué.
Quelles dépenses mettre en enveloppe et lesquelles laisser en prélèvement
Toutes les dépenses ne se prêtent pas au même traitement. La distinction utile est celle de la marge de manœuvre.
- Dépenses fixes : loyer ou mensualité de crédit, énergie, assurances, abonnements, cantine. Elles sont prélevées, vous n’avez pas besoin d’enveloppe.
- Dépenses variables compressibles : courses, carburant, restaurants, loisirs, vêtements, cadeaux. Ce sont elles qui méritent une enveloppe, car c’est là que le budget dérape.
- Dépenses irrégulières mais prévisibles : mutuelle annuelle, rentrée scolaire, vacances, réparation de la voiture. On les lisse en versant chaque mois une petite somme dans une enveloppe dédiée.
Cette troisième catégorie est la plus sous-estimée. Une facture de 600 € qui arrive en septembre se prépare avec 50 € mis de côté chaque mois, pas avec une mauvaise surprise.
Exemple chiffré : un foyer de quatre personnes avec 3 200 € nets par mois
Voici une répartition indicative pour deux parents et deux enfants. Les montants varient beaucoup selon la région, le logement et les habitudes. Servez-vous-en comme trame, pas comme norme.
| Poste | Montant mensuel | Mode de gestion |
|---|---|---|
| Loyer | 950 € | Prélèvement |
| Énergie | 150 € | Prélèvement |
| Assurances | 120 € | Prélèvement |
| Internet et téléphones | 60 € | Prélèvement |
| Abonnements de transport | 90 € | Prélèvement |
| Épargne | 250 € | Virement automatique |
| Courses alimentaires | 600 € | Enveloppe |
| Carburant et déplacements | 180 € | Enveloppe |
| Loisirs et sorties | 150 € | Enveloppe |
| Vêtements | 100 € | Enveloppe |
| Santé hors remboursement | 60 € | Enveloppe |
| Enfants et école | 120 € | Enveloppe |
| Imprévus | 100 € | Enveloppe |
| Vacances et cadeaux | 150 € | Enveloppe lissée |
| Argent personnel des parents | 120 € | Enveloppe |
Le total fait exactement 3 200 €. Remarquez l’enveloppe d’argent personnel : donner à chaque adulte une petite somme dont il n’a pas à rendre compte évite bien des tensions, et rend le reste du dispositif plus supportable.
Espèces, comptes séparés ou application : quel support choisir
Chaque option a ses avantages, et le meilleur choix est celui que vous tiendrez trois mois de suite.
Les enveloppes physiques en espèces
Le plus parlant psychologiquement : voir les billets diminuer rend la dépense concrète. En revanche, retirer du liquide pour les courses ou le carburant n’est pas toujours pratique, et conserver des sommes chez soi pose une question de sécurité. Réservez les espèces aux postes où elles sont naturelles : sorties, argent de poche, marché.
Les comptes ou sous-comptes dédiés
Beaucoup de banques permettent d’ouvrir des sous-comptes ou des cartes secondaires. On y vire le montant de l’enveloppe au début du mois, et la carte ne peut pas dépasser ce solde. C’est la version la plus proche de la méthode d’origine, sans manipuler de liquide.
Les applications et tableurs
Une application de budget ou un simple tableur permet de suivre les enveloppes sans rien déplacer. C’est souple, mais il faut la discipline d’enregistrer chaque achat. Un tableur partagé entre conjoints suffit souvent, à condition de le mettre à jour chaque semaine.
Mettre en place ses enveloppes en quatre étapes
À lire aussi
- Relever trois mois de dépenses. Relevés bancaires et tickets en main, classez tout par catégorie. Vous découvrirez probablement un poste plus lourd que prévu.
- Fixer les montants. Partez de la moyenne constatée, puis réduisez de 5 à 10 % les postes où cela semble réaliste. Une coupe trop brutale conduit à l’abandon.
- Choisir le jour de répartition. Le plus simple est le lendemain du versement du salaire, pour alimenter les enveloppes avant toute autre dépense.
- Faire un point hebdomadaire de dix minutes. En couple, c’est le moment de regarder ce qu’il reste dans chaque enveloppe et d’ajuster les achats de la semaine suivante.
Au bout de trois mois, les montants se stabilisent. C’est là que vous pouvez affiner : augmenter une enveloppe sous-dotée, réduire une autre qui reste pleine.
Les erreurs qui font échouer la méthode des enveloppes
La première est de créer trop d’enveloppes. Au-delà d’une dizaine, la gestion devient un travail à part entière. Regroupez les petites catégories voisines.
La deuxième est de piocher dans l’enveloppe voisine sans le noter. Un transfert occasionnel n’est pas grave, mais il doit être explicite : on baisse une enveloppe, on augmente l’autre, et on garde la trace. Sans cela, la méthode perd sa raison d’être.
La troisième est d’oublier les dépenses annuelles. Une enveloppe « imprévus » ne remplace pas la mise de côté des factures que l’on connaît déjà.
Enfin, beaucoup de foyers fixent des montants irréalistes par optimisme. Une enveloppe courses à 350 € pour quatre personnes qui en dépensent habituellement 600 € se videra le dixième jour et découragera tout le monde. Mieux vaut un budget un peu large que respecté, qu’un budget serré mais abandonné.
Adapter la méthode à une famille : enfants, revenus irréguliers, couple
Avec des enfants, une enveloppe d’argent de poche fixe, versée chaque semaine ou chaque mois, est un excellent outil éducatif : l’enfant apprend à arbitrer avec une somme limitée, sans négociation à chaque passage en caisse.
Si les revenus varient (intérim, activité indépendante, primes), construisez vos enveloppes sur le revenu le plus bas des derniers mois. Les mois plus généreux alimentent d’abord une réserve, puis les enveloppes de projets.
Dans un couple avec des revenus différents, deux logiques coexistent : mettre tout en commun, ou contribuer au prorata de ses revenus. Les enveloppes fonctionnent dans les deux cas, à condition de décider ensemble qui alimente quoi, et de le formaliser une fois pour toutes.
Faut-il obligatoirement retirer du liquide pour appliquer la méthode ?
Non. Le liquide n’est qu’un support parmi d’autres. Des sous-comptes, une carte secondaire ou un tableur remplissent la même fonction, tant que le plafond de chaque catégorie est connu et respecté.
Que faire si l’enveloppe des courses est vide avant la fin du mois ?
Commencez par cuisiner avec les stocks du placard et du congélateur. Si le déficit est réel, prélevez la somme dans une enveloppe moins sensible (loisirs, par exemple) et notez le transfert. Si cela se répète chaque mois, c’est que le montant initial était sous-évalué : relevez-le.
Combien d’enveloppes faut-il pour une famille ?
Entre six et dix suffisent en général. Au-delà, le suivi devient lourd. Regroupez les petites dépenses proches et gardez des enveloppes séparées pour les postes qui pèsent le plus ou qui dérapent régulièrement.
Que devient l’argent qui reste dans une enveloppe en fin de mois ?
Deux usages sont possibles : le reporter dans la même enveloppe si la catégorie est irrégulière (vêtements, cadeaux), ou le verser vers l’épargne si elle est régulière (courses, carburant). L’essentiel est de décider la règle à l’avance, pour que l’excédent ne se disperse pas.
La méthode convient-elle quand les revenus changent d’un mois à l’autre ?
Oui, à condition de la bâtir sur un revenu prudent, proche du plus bas des derniers mois. Les rentrées supplémentaires alimentent alors une réserve de lissage avant d’augmenter les dépenses courantes.
L’auteur
Journaliste spécialisé en finances personnelles
Je publie ici mes essais et mes comparatifs. Mon domaine : budget familial, crédit à la consommation et surendettement.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,7sur 5184 votes
Commentaires
Soyez le premier à réagir.